MoneyGram® : Envoi d'argent

- 7.84K Avis
- 4,5
- Téléchargements
- 5 000 000+
 Analyse par Mobxio
Quand je dois envoyer de l’argent à quelqu’un qui ne peut pas facilement recevoir un virement classique, je regarde d’abord si le transfert doit arriver sur un compte, dans un portefeuille mobile ou en espèces. C’est précisément le choix que met en avant MoneyGram®, une application financière conçue pour les transferts internationaux. Elle peut être utile pour aider un proche à régler une dépense urgente ou pour envoyer de l’argent à une personne qui préfère le retirer en agence. En revanche, je ne la considérerais pas comme un portefeuille universel ni comme le meilleur choix pour chaque paiement entre amis : son intérêt dépend surtout du pays de destination et du mode de réception recherché.
Un outil de transfert, pas une banque à tout faire
Le développeur MGI propose une application gratuite, classée PEGI 3. Sur Android, elle est actuellement en version 27.17.0 et fonctionne à partir d’Android 7.0. Elle est présente depuis le 11 septembre 2018, ce qui en fait un service installé de longue date plutôt qu’un nouvel outil apparu sans historique. Sa note moyenne de 4,5, issue d’environ 93 000 évaluations, et ses plus de cinq millions d’installations suggèrent qu’elle a trouvé un public important, même si ces chiffres ne disent pas à eux seuls si un transfert donné conviendra à votre situation.
Dans mon appréciation, le point essentiel est de ne pas confondre les trois voies de réception annoncées : compte bancaire, portefeuille mobile et espèces. Ce sont des options qui répondent à des besoins différents. Un dépôt sur compte peut convenir à quelqu’un qui utilise déjà les services bancaires locaux. Le portefeuille mobile peut éviter de devoir se déplacer, si cette possibilité existe pour la destination concernée. Le retrait en espèces garde son intérêt lorsque le bénéficiaire n’a pas accès aux deux premières solutions ou a besoin de recevoir l’argent de cette manière.
Cette distinction mérite d’être faite avant de commencer le formulaire. Il est tentant de choisir le mode qui semble le plus simple pour l’expéditeur, mais c’est le bénéficiaire qui doit pouvoir récupérer les fonds dans les conditions prévues. Je commencerais donc par lui demander ce qu’il peut réellement utiliser, plutôt que de lancer un envoi puis de découvrir que l’option choisie ne correspond pas à sa situation.
Le bon choix dépend aussi du destinataire
Imaginez que vous aidiez un membre de votre famille à payer une dépense imprévue. Il peut préférer un dépôt sur son compte s’il consulte déjà ses opérations par ce moyen. S’il utilise plutôt un portefeuille mobile, cette voie peut être plus pratique, à condition qu’elle soit proposée pour son pays. Et s’il a besoin d’espèces, un transfert destiné à un retrait peut mieux répondre à son besoin qu’un virement qui arriverait sur un compte qu’il consulte rarement. La valeur de l’application tient donc moins à une option unique qu’à la possibilité de choisir une forme de réception adaptée.
Je conseille de confirmer trois détails avec le bénéficiaire avant l’envoi : le mode qu’il préfère, les informations exactes à utiliser et le moment où il prévoit de récupérer l’argent. Ce petit échange évite une erreur de saisie ou un choix mal adapté. Il aide aussi à décider si un transfert international est réellement nécessaire : pour rembourser un ami qui peut recevoir un paiement local ordinaire, un service de paiement domestique ou un virement bancaire peut être plus direct.
Suivre un envoi sans perdre de vue l’essentiel
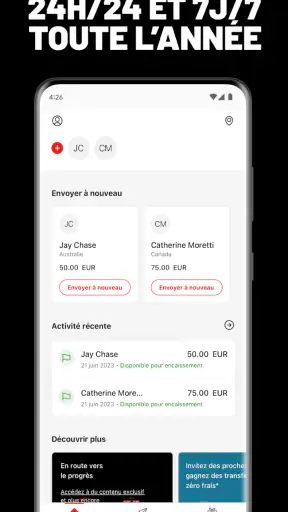
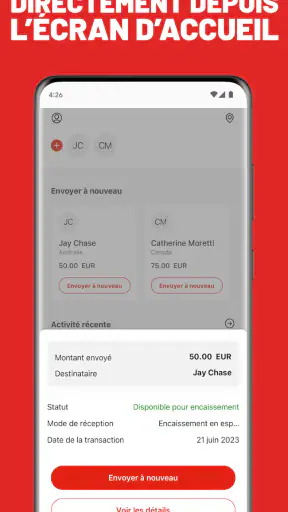
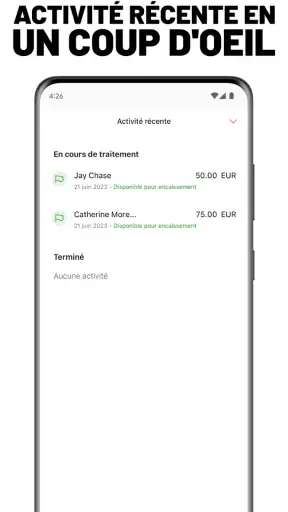
Le suivi des envois fait partie de l’usage annoncé et répond à une inquiétude très concrète : savoir où en est l’argent après avoir lancé la démarche. Pour l’expéditeur, pouvoir consulter l’avancement dans l’application est plus pratique que de garder uniquement un souvenir de l’écran de confirmation. Pour le destinataire, cela peut également faciliter la coordination, par exemple lorsqu’il prévoit de récupérer un envoi en espèces. Je traiterais toutefois le suivi comme un outil d’information, pas comme une raison de promettre à quelqu’un une disponibilité à une heure précise sans avoir vérifié le statut affiché.
D’autres articles à découvrir
Adobe Express : une communauté créative qui se construit dans le partage
Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?
Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale
Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde
PowerDirector : Dominer le Montage Vidéo sur Mobile
Google Play Livres : agréable pour lire, moins clair pour s’orienter
Un workflow prudent consiste à préparer d’abord les informations du bénéficiaire, à choisir le mode de réception avec lui, puis à relire les coordonnées avant de confirmer. Une fois l’envoi lancé, conserver les éléments de suivi permet de répondre plus facilement à une question du type « est-ce déjà parti ? ». Ce réflexe est particulièrement utile si vous envoyez de l’argent à distance et ne pouvez pas accompagner la personne dans la démarche de retrait.
Un autre conseil pratique consiste à séparer la préparation du transfert de sa confirmation. Je peux comparer les options et réunir les informations nécessaires sans être pressé de valider dans la foulée. Cette pause donne le temps de vérifier le nom saisi, le pays choisi et le moyen de réception. Pour un transfert destiné à un proche, cette relecture vaut mieux qu’une correction ultérieure, surtout lorsque le bénéficiaire attend l’argent pour une dépense précise.
Ce que la version actuelle permet d’en conclure
La version 27.17.0 indique que l’application a continué à évoluer depuis ses débuts, mais un numéro de version ne révèle pas, à lui seul, quelles fonctions ont changé ni si une nouveauté concerne chaque utilisateur. Je préfère donc distinguer le constat de l’attente : le produit est aujourd’hui disponible dans cette version, tandis que toute évolution future reste à observer. Pour une personne qui l’utilise déjà, le conseil le plus utile est de vérifier les informations affichées dans son installation avant un envoi important, plutôt que de se fier à un ancien souvenir de l’interface.
Pour les utilisateurs existants, une mise à jour peut modifier la présentation ou le parcours sans changer le principe central : organiser un transfert, sélectionner une façon de recevoir et suivre l’envoi. Si vous utilisez rarement l’application, prenez un instant pour relire les écrans au lieu de répéter machinalement une ancienne procédure. C’est une précaution raisonnable sur un service où une erreur de destinataire ou de mode de réception peut compliquer les choses.
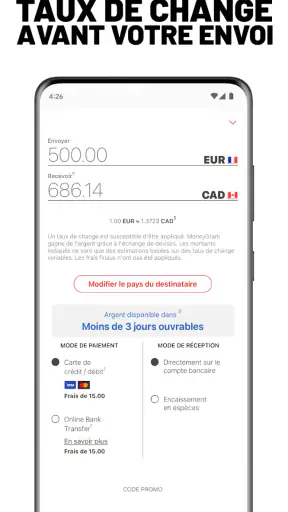
Le fait qu’elle soit gratuite à télécharger ne signifie pas que l’opération elle-même est nécessairement sans frais. Avant de confirmer, je vérifierais le coût total présenté pour le transfert et les conditions associées au mode choisi. Les frais, le montant reçu et les délais peuvent dépendre de la destination et du parcours disponible ; mieux vaut se fier aux indications de l’écran correspondant à son propre envoi que de reprendre l’expérience d’une autre personne comme garantie.
Ses limites face aux solutions habituelles
Par rapport à un virement bancaire classique, MoneyGram peut être plus pertinent lorsque le bénéficiaire ne veut pas recevoir les fonds sur un compte ou a besoin d’une option de retrait en espèces. À l’inverse, si les deux personnes disposent déjà de comptes adaptés et que le paiement n’est pas urgent, leur banque habituelle peut être plus familière et s’intégrer naturellement à leurs finances. Je ne choisirais donc pas un service de transfert international par réflexe pour chaque remboursement ou dépense partagée.
Face aux portefeuilles de paiement locaux, l’intérêt est également différent. Ceux-ci sont souvent pratiques pour des paiements dans un même pays, tandis que l’usage de MoneyGram se justifie surtout lorsque l’argent doit franchir une frontière ou parvenir sous une forme que les solutions locales ne couvrent pas. Le choix n’est pas abstraitement « quelle application est la meilleure ? », mais plutôt « laquelle permet à cette personne, dans cette destination, de recevoir l’argent comme elle en a besoin ? »
La principale friction est la dépendance au parcours disponible pour le pays et au mode souhaité. Une personne peut avoir en tête un dépôt sur portefeuille mobile, tandis que le bénéficiaire préfère des espèces ; il faut vérifier les options proposées avant de compter sur l’une d’elles. Autre limite : le suivi rassure, mais ne remplace pas une communication claire entre les deux personnes. Si le destinataire ne sait pas quel mode a été sélectionné ou quelles informations utiliser, l’application ne règle pas ce problème à votre place.
Je serais aussi prudent si l’objectif est de verser régulièrement de petites sommes à quelqu’un qui accepte déjà facilement les paiements locaux. Dans ce cas, comparer le parcours complet avec les outils que vous utilisez déjà est plus judicieux que de supposer qu’une marque spécialisée dans les transferts internationaux sera automatiquement plus simple ou moins coûteuse. De même, si le destinataire ne peut pas accéder au moyen choisi, la souplesse de l’application sur le papier ne compensera pas cette incompatibilité.
À qui je la conseillerais — et à qui pas
Je la conseillerais surtout aux personnes qui envoient de l’argent à l’étranger et veulent choisir entre un compte bancaire, un portefeuille mobile ou un retrait en espèces. Elle peut aussi convenir à quelqu’un qui souhaite garder un moyen de suivre ses envois depuis son téléphone plutôt que de s’en remettre à une démarche entièrement séparée. Le fait qu’elle soit gratuite à installer rend l’essai accessible, mais la décision de transférer doit toujours dépendre des conditions affichées pour l’opération précise.
Je la conseillerais moins à ceux qui cherchent une application de banque complète, un outil pour gérer un budget ou un moyen universel de régler les achats quotidiens. Son objet est le transfert d’argent, pas le remplacement de l’ensemble de vos services financiers. Elle n’est pas non plus mon premier choix pour un paiement domestique simple lorsque les deux personnes disposent d’une méthode locale déjà pratique.
Pour une première utilisation, je ferais un parcours calme plutôt qu’un envoi improvisé au moment où le bénéficiaire réclame de l’aide : confirmer le pays, demander quel mode de réception lui convient, préparer ses informations et vérifier le récapitulatif avant validation. Ensuite, je partagerais les détails de suivi utiles afin que chacun sache quoi attendre. Cette méthode réduit les erreurs évitables sans prétendre supprimer les contraintes propres à un transfert international.
Un cas où la préparation change vraiment l’expérience
Je pense par exemple à une personne qui apprend qu’un proche à l’étranger doit régler une facture le jour même. Dans la précipitation, il serait facile de sélectionner les espèces parce que cela semble immédiat, alors que le destinataire se trouve loin d’un point de retrait, ou de choisir un compte dont les coordonnées ne sont pas à portée de main. Je commencerais par un message ou un appel très court pour déterminer ce qui lui est réellement accessible. Si le transfert peut attendre le temps de vérifier ces éléments, cette vérification est souvent plus utile que de gagner quelques minutes au lancement.
Pour un envoi récurrent, je ne recopierais pas automatiquement les détails d’une opération précédente sans les faire confirmer. La situation du bénéficiaire peut changer, et une ancienne préférence n’est pas forcément la bonne pour une nouvelle dépense. Je garderais une petite liste personnelle des questions à poser — mode souhaité, coordonnées à jour, besoin et échéance — plutôt que de stocker des informations sensibles dans un endroit peu sûr. Le gain est simple : le transfert reste une décision adaptée à la personne, pas une routine exécutée sans contrôle.
Les vérifications utiles avant de valider
Une question pratique revient souvent : faut-il créer son compte et commencer l’envoi avant de connaître les options exactes ? À mon avis, il vaut mieux vérifier le pays de destination et le mode que le bénéficiaire peut utiliser avant d’aller loin dans le parcours. Les choix disponibles et les conditions peuvent varier selon la destination ; le récapitulatif de l’opération est donc le moment décisif pour vérifier le coût, le montant reçu et les délais affichés. Je ne prendrais pas une expérience vécue pour un autre pays comme référence fiable.
Je me demanderais aussi si l’application est le bon canal pour le montant et l’urgence concernés. Si le bénéficiaire a besoin d’un retrait en espèces, il faut qu’il puisse réellement se rendre au lieu approprié et suivre les consignes du transfert. Si un dépôt sur compte suffit et qu’il n’y a pas de contrainte particulière, comparer avec la banque habituelle peut éviter un détour. Dans les deux cas, la réponse dépend du parcours concret, pas seulement du nom du service.
Enfin, même si l’application est gratuite à télécharger, cela ne répond pas à la question du coût d’un envoi donné. Je lirais le récapitulatif juste avant confirmation, et je vérifierais que la somme attendue par le destinataire correspond bien à ce qui est affiché. C’est aussi le bon moment pour repérer une erreur de devise, de pays ou de mode de réception. Un transfert international n’est pas le genre d’action que je validerais en faisant défiler l’écran sans lire.
Mon verdict et ce que je surveillerais
MoneyGram® a une proposition claire : faciliter l’envoi international en laissant une place au compte bancaire, au portefeuille mobile et aux espèces, avec un suivi dans l’application. J’apprécie surtout cette logique de choix, car les besoins du destinataire comptent autant que ceux de la personne qui paie. Son ancienneté, sa version actuelle et son adoption donnent une raison de la considérer, sans transformer ces éléments en garantie pour chaque destination ou chaque transaction.
Avant de l’utiliser, je vérifierais toujours le coût présenté, le moyen de réception réellement accessible au bénéficiaire et les informations nécessaires à l’envoi. Ce sont les détails qui déterminent si l’expérience sera fluide, davantage que la seule promesse d’un transfert international. Je surveillerais aussi la façon dont les prochaines versions améliorent ou clarifient le parcours, sans présumer de changements qui ne sont pas encore visibles. Mon conseil est simple : choisissez MoneyGram pour un transfert dont vous avez confirmé le mode de réception, pas seulement parce que vous voulez envoyer de l’argent rapidement.
FAQ sur MoneyGram® : Envoi d'argent
À quoi sert l’application MoneyGram® : Envoi d’argent ?
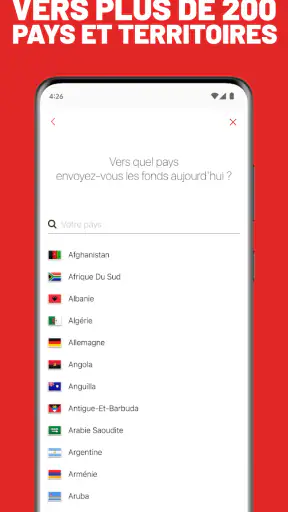
MoneyGram® permet d’organiser des transferts d’argent depuis un téléphone, notamment vers des destinataires à l’étranger. Selon le pays, le parcours choisi et les services disponibles, l’argent peut être envoyé vers un compte bancaire, un portefeuille mobile ou être retiré en espèces dans un point de retrait. Les options, les limites et les délais varient : vérifiez les modalités affichées dans l’application avant de confirmer.
Comment envoyer de l’argent avec MoneyGram® ?
Après avoir créé un compte ou vous être connecté, indiquez le pays de destination et le montant, puis choisissez le mode de réception proposé. Vous devrez généralement renseigner les informations du bénéficiaire et sélectionner un moyen de paiement disponible. Relisez soigneusement son nom et les détails du transfert avant validation : une erreur peut retarder la remise des fonds ou compliquer une modification.
Quels sont les frais et le délai d’un transfert MoneyGram® ?
Les frais ne sont pas nécessairement les mêmes pour tous les envois. Ils peuvent dépendre du montant, du pays, du mode de paiement et de la façon dont le bénéficiaire reçoit l’argent. Le taux de change peut également influer sur la somme finale. Le délai annoncé varie selon le parcours et les contrôles éventuels ; consultez le récapitulatif affiché avant de payer, car il précise les coûts et l’estimation de disponibilité.
L’application MoneyGram® est-elle sûre et quelles informations faut-il fournir ?
Les services de transfert d’argent peuvent demander des renseignements personnels et, selon la réglementation ou la transaction, une vérification d’identité. Utilisez uniquement l’application officielle, protégez vos identifiants et ne transmettez jamais un code de sécurité à une personne qui vous le réclame. Avant l’envoi, assurez-vous de connaître le bénéficiaire et de comprendre les conditions applicables. La disponibilité des vérifications et des protections peut varier selon le pays.
Puis-je suivre, modifier ou annuler un transfert MoneyGram® ?
L’application peut permettre de consulter l’état d’un transfert à partir des informations de la transaction, mais les possibilités de modification ou d’annulation dépendent de son statut et des règles locales. Un envoi déjà payé ou remis au bénéficiaire peut ne plus être annulable. Vérifiez immédiatement le récapitulatif après confirmation et contactez le service client MoneyGram® si un détail est incorrect ou si le transfert semble bloqué.
Les points forts de MoneyGram® : Envoi d'argent
Éléments à garder à l’esprit concernant MoneyGram® : Envoi d'argent
Obtenir MoneyGram® : Envoi d'argent dans une autre langue